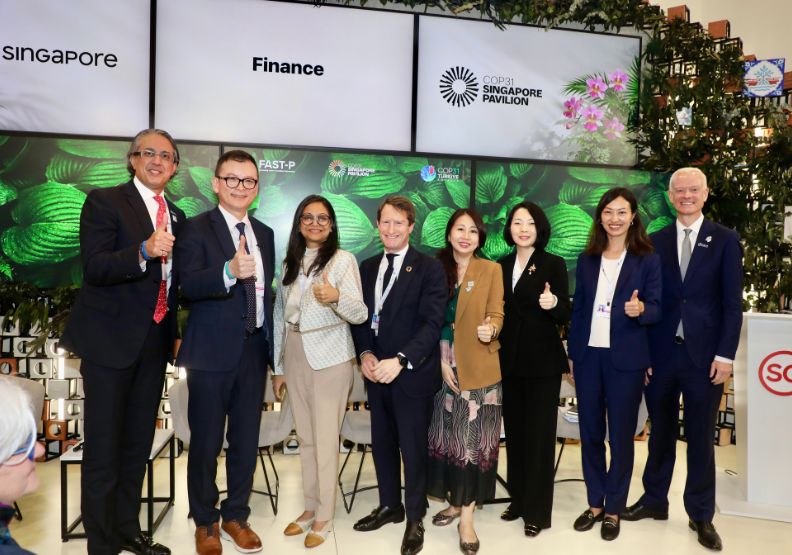
在COP31新加坡館中,國泰世華銀行副總經理溫珍瀚(左二)分享成功經驗。張智傑攝
當氣候峰會多數焦點仍停留在減碳承諾時,到底該如何破冰混合融資,為亞洲轉型金融寫下可複製的實戰範本?COP31 新加坡館中,國泰世華銀行分享成功經驗,《遠見》有來自現場第一手的分析報導。
第31屆聯合國氣候峰會(COP31)各國談判代表齊聚的藍區中,被綠意造景與前瞻倡議圍繞的新加坡館,扮演的是亞洲轉型金融的對話樞紐,台上講者不再只是空談減碳遠景,而是把焦點拉回現實的資產負債表和風險分擔機制。
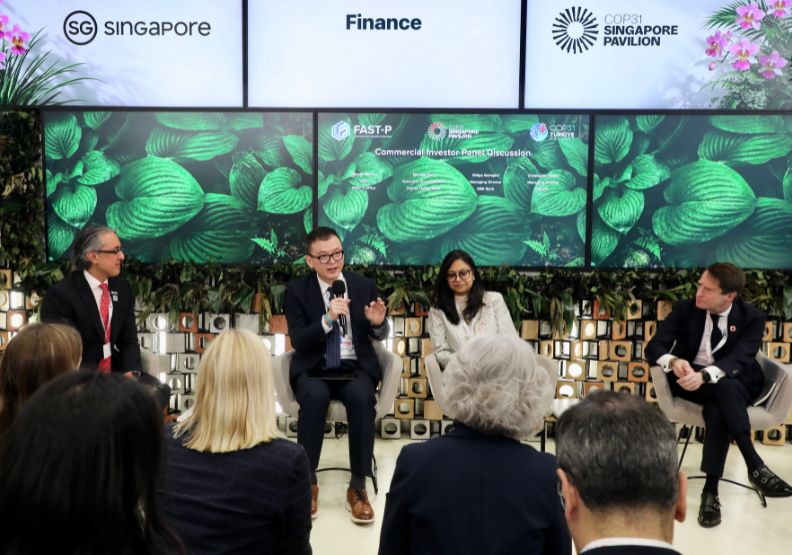
在由亞洲轉型融資伙伴關係(FAST-P)主導的討論中,商業銀行的角色尤其關鍵。論壇主持人FAST-P Asia執行長瑪德尼(Munib Madni)指出,在所有民間資金中,商業銀行的審查往往最為嚴格,但只要成功吸引銀行參與,便有機會進一步帶動保險公司、資產管理業者等機構投資人加入,讓混合融資的規模逐步擴大。
而來自台灣的國泰世華銀行成功經驗備受關注,原因在於它是亞洲極少數成功以基金架構破冰混合融資的商業銀行代表。
過去商業銀行參與綠色專案,多半停留在單一案件放款,但國泰世華參與由新加坡淡馬錫集團(Temasek)和滙豐銀行(HSBC)所成立的永續發展基礎建設債務融資公司Pentagreen Capital旗下的綠色投資伙伴計畫(GIP),不只跨出傳統授信舒適圈,更歷經一場長達兩年的評估與溝通。
▋延伸閱讀:直擊COP31》一顆蘋果求生記!土耳其「蘋果之都」4招挺過霜害與水荒
基金架構未明碰上法規鐵板,內部評估被迫喊停
國泰世華銀行副總經理溫珍瀚指出,大約兩年前,Pentagreen Capital首度與國泰世華接觸,邀請參與綠色伙伴計畫投資,但在初期階段,該基金架構尚未成形,導致國泰世華在內部進行評估時面臨不小挑戰。
當時第一個核心問題是,從初期的基金架構來看,該投資型態似乎較適合股權投資人,而不是像國泰世華這樣的商業銀行或放款機構。
於是,國泰世華轉而與同集團、也是台灣主要機構投資人之一的國泰人壽進行討論,但評估過程仍面臨資產管理規模及基金管理年資等法規條件限制。
第一個是資產管理規模限制。當時相關基金管理機構的管理資產規模與既有投資實績,仍難以符合國泰人壽評估境外基金投資時所必須考量的種種監理條件。
第二個則是營運年限限制。主管機關對投資標的的基金成立年限與營運實績都設有明確規範,一檔剛成立的新創基金極難在初期符合各項金融監理標準。
在法規、架構都未臻完備之際,銀行端只能暫緩內部的正式評估程序,但國泰世華並未因此完全中斷與Pentagreen Capital的聯繫,雙方核心負責團隊依然維持定期的專業溝通與進度更新。
▋延伸閱讀:COP31台達電揭2大布局!微電網助AI、珊瑚抗暖化
三大轉折撥雲見日,成功說服董事會與風控主管
轉折點出現在2025年下半年。Pentagreen Capital再次主動接洽國泰世華,重啟合作評估,此時整體客觀條件已出現關鍵性實質進展。
首先,基金整體的融資與出資架構比起兩年前清晰許多。銀行團隊已能明確釐清哪一類投資人提供股權資本,哪一類人承擔次順位風險,以及各類別資金在整體資本結構中所扮演的角色與保障順位。
其次,Pentagreen Capital也具體展現未來潛在的投資專案組合。溫珍瀚認為,這使投資團隊在面對銀行內部的風險主管時,能有具體、可信的標的論證投資案的可行性和實質風險輪廓。
再者是無保留的實務經驗傳承。溫珍瀚指出,Pentagreen Capital充分、透明向國泰世華分享其專業經驗,包括如何篩選、評估綠色專案交易、如何設計嚴謹的投資機制架構、如何向內部授信委員會提交提案,並順利取得批准。
在整個互動、重新審視的過程中,國泰世華團隊也從中獲益良多,最後更成功向董事會、銀行風險管理主管完整論證該案可行性,終於正式取得投資核准,順利加入綠色投資伙伴計畫。
破冰之後的常態化考驗,混合融資基金擴大商業銀行參與規模的關鍵
然而,成功破冰只是第一步。更大的考驗是,這是否只是一次性的成功,還是能演變為商業銀行的常態化機制?
對此,溫珍瀚直言,商業銀行要從傳統授信跨足基金投資,心理門檻極高,未來基金若想持續撬動商業資本,必須具備兩大核心要素。
第一個是投資架構必須絕對清晰透明。溫珍瀚分析,商業銀行長期熟悉傳統授信模式,習慣依據借款人的信用條件、資金用途與還款能力,逐案進行風險審查。但若改成將資金投入基金層級,銀行面對的風險管理方式就截然不同。
銀行在前期往往無法100%掌握最終底層資產的確切流向。更重要的是,一旦基金經理人決定投資特定專案,即使銀行不認同,也未必能如傳統授信業務般,直接對個別案件行使否決權。對習慣掌握每筆授信決策的銀行風控主管而言,是重要的審查障礙。
第二個核心要素,則是必須給予銀行充足的溝通和消化時間,這也是一場需要大量耐心的「信任工程」。溫珍瀚建議,挑選具備豐富實績、值得信賴的基金經理人,是建立互信的第一步。
當銀行確信經理人具備專業專案判斷力、完善的投資委員會機制、投資組合管理能力後,才能回到銀行內部,逐一檢視該架構是否符合內控規範、風險模型與主管機關的監理要求。
「這是循序漸進的過程,必須給商業銀行更多時間,特別是要有足夠耐心說服銀行的風控長。」溫珍瀚強調,這將是未來混合融資基金能否擴大商業銀行參與規模的重中之重。
國泰世華的成功經驗證明,轉型金融需要的是嚴謹耐心的金融工程。先行者成功架起商業資本與氣候基金的橋樑,不僅為受監理約束的台灣金融業開拓國際路徑,更告訴市場:只要架構設計得當,保守的商業銀行資金,也能成為驅動亞洲淨零永續的關鍵活水。
| 🏦 國泰世華轉型金融與混合融資 重點 QA |
|---|
| Q1:為什麼商業銀行參與「混合融資」在初期會面臨巨大的挑戰? 商業銀行習慣於傳統的單一案件授信模式,可精準掌握借款人信用與資金用途。但若將資金投入基金層級的混合融資,銀行在前期無法完全掌握底層資產流向,也難以對個別案件行使否決權,這對銀行風控主管而言是極高的心理與審查門檻。 |
| Q2:國泰世華銀行在評估參與綠色投資夥伴計畫(GIP)初期,為何被迫暫緩? 大約兩年前接觸初期,由於基金架構尚未成形,型態更偏向股權投資人而非放款機構。此外,合作對象的基金管理資產規模與營運年限,也難以符合當時台灣主管機關對於壽險資金投資境外基金的嚴格監理規範,導致內部評估被迫暫停。 |
| Q3:國泰世華最終成功說服董事會與風控長,破冰混合融資的關鍵轉折是什麼? 關鍵轉折發生在 2025 年下半年。包含:1. 基金整體的融資與出資架構(如次順位風險與保障順位)變得清晰透明;2. 對方提出具體可信的潛在投資專案組合,協助論證實質風險;3. 對方無保留地分享專業專案評估與投資機制經驗,雙方建立起深厚的「信任工程」。 |