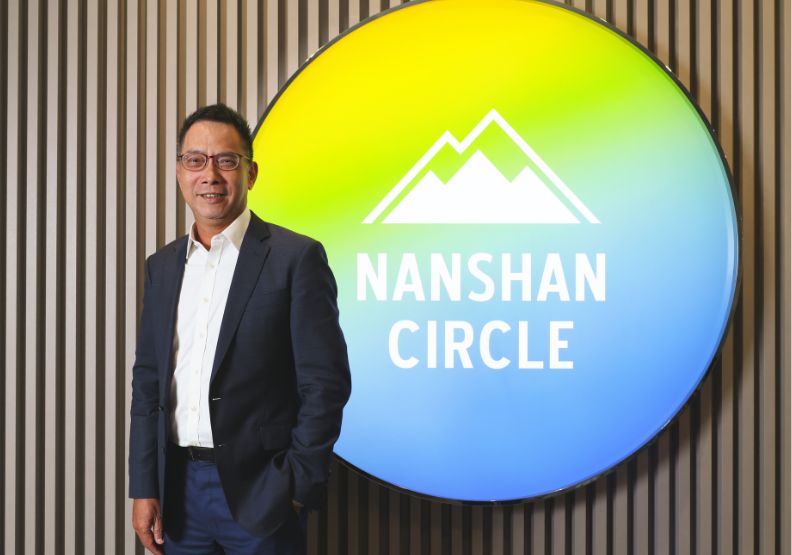
南山人壽總經理范文偉。黃菁慧攝
當氣候風險逐步轉為健康與財務壓力,保險如何補上保障缺口?《遠見》專訪南山人壽總經理范文偉,談南山人壽與環境部、台南市政府合作的首張熱傷害微保險,揭櫫企業ESG與氣候調適的新課題。
🛡️ 深度導覽:南山人壽微保險與氣候弱勢防護
今年全球氣候災情頻傳,歐洲熱浪造成法國逾7000人死亡,其中不乏街友、長者與弱勢族群;尼泊爾8月底冰川崩塌引發洪災,也奪走逾千條人命,災後重建估計需要近50億美元。
當極端高溫、洪水與疾病風險從環境問題轉為財務壓力,保險也被推上氣候調適第一線。歐洲重大災損目前僅約四分之一由商業保險承擔,為縮小氣候保障缺口,歐盟9月宣布籌組「氣候保險聯盟(Climate Insurance Alliance)」,希望串聯政府、保險業與金融機構共同因應。
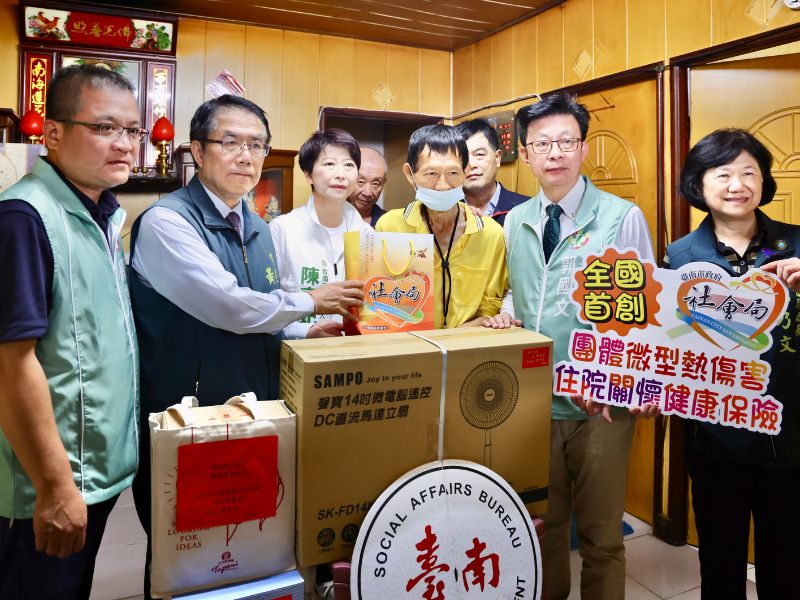
這股趨勢也正在台灣發生。面對高溫紀錄屢創新高,南山人壽攜手環境部與臺南市政府,推出全國首張「團體微型熱傷害住院關懷健康保險」,將過去多集中於死亡、意外風險的微型保險延伸至極端高溫,補上氣候脆弱族群的健康與經濟保障缺口。
延伸閱讀:向AI說謝謝,反而害地球?COP31 土耳其推AI永續倡議,2035電氣化拚35%
這張保單並非只處理事後理賠,而是納入氣候調適防護網:前端由地方政府預警,中段透過社區關懷降低熱傷害風險,最後再由保險接住住院後的收入損失,將保險本業的風險管理能力與氣候調適、弱勢照顧串接。
高溫最先擊中弱勢,1萬元微保避免斷炊
當極端高溫頻創紀錄,對領日薪的基層勞動者,或捨不得開冷氣的弱勢家庭與長者而言,高溫已直接威脅健康與生計。「許多中低收入戶或戶外勞動者,一旦因熱中暑、熱衰竭住院四到五天,這段時間就意味著零收入。」南山人壽總經理范文偉指出,南山與臺南市合作時更發現,當地超過半數熱傷害並非發生在田間或戶外,而是在家中。
南山因此針對臺南市15至75歲低收入戶、中低收入戶及領有中低收入老人生活津貼等特定對象,設計熱傷害微型保險。只要因符合特定疾病碼的熱傷害住院,即定額給付1萬元。范文偉表示:「國內熱傷害患者平均住院約3至4天,這筆給付並非實支實付醫療費,而是補足弱勢者住院期間無法工作的收入缺口,避免一住院就斷炊的風險。」
熱傷害保險並非南山投入微型保險的起點,過去南山也針對不同弱勢風險設計商品,例如低收入家庭遭逢火災或水災,即使無人受傷,仍可能因住宅無法居住而面臨租屋與重建支出,因此推出微型火災不便險,每人給付8000元;在金門、澎湖等離島,則以5萬元微型首癌險,協助弱勢患者因應初次罹癌後的醫療與收入壓力。
「我們一路上的演進,就是持續觀察弱勢族群在不同場域面臨的風險缺口。」范文偉表示,南山累計投入微型保險資金已逾1.6億元,從微型意外險出發,再針對傳統社福與商業保險較難涵蓋的風險增加保障,如今再延伸至極端高溫。
不等中暑才理賠,公私協力串起三段防護網
「如果政府在前端沒有預防與監控措施,光靠保險公司理賠是絕對無法承載氣候衝擊的。」范文偉直言。熱傷害微型保險因此不是單一金融商品,而是建立在公私協力(PPP, Public-Private Partnership)的防護網上。
這套機制源自總統盃黑客松中成功大學林子平教授團隊提出的高溫調適研究,之後由環境部與臺南市政府推動落地,南山加入後,形成「早期預警、在地社區、調適金融」三段式架構。
前端由臺南市政府與成功大學透過氣溫監測、住宅條件等資料建模,推估無冷氣或冷房能力有限的弱勢住宅室內高溫風險。當風險升高,社工與里長會先以電話提醒補充水分、開啟電扇,再視情況敲門訪視,必要時引導長者前往便利商店、里民中心等場所避暑。
「這套模型的前兩段屬於熱傷害的減緩與預防,南山負責最後一段的調適金融。」南山人壽資深協理林哲仰指出,除了前端預警與在地關懷,資訊能否真正傳到弱勢者手中也很重要。
為避免長者「有保險卻不知道自己能申請」,臺南市與南山人壽發放5000份實體DM至里辦公室與公務機關,並製作國語、台語短影音,再透過社會局通知醫療院所。南山人壽慈善基金會執行長周佳蓉表示:「相較害怕理賠,南山更在意真正受保障的人發生熱傷害後,知道自己有這份保障。」
范文偉強調,氣候風險「不能單單仰賴保險公司」,政府監控、社區關懷與金融保障若無法彼此銜接,再多理賠也難以降低下一次熱傷害。
精算風控與經驗數據,微保走向商業氣候保險
對保險業而言,氣候保險能否長期運作,關鍵仍在風險控制與精算數據。熱傷害微型保險因此採取相對單純的設計,被保險人必須符合熱傷害相關疾病碼,且有實際住院事實,保單年度內原則上僅給付一次,以降低僅因頭暈或短暫不適就申請理賠的道德風險。
在資格認定與理賠流程上,保障對象由臺南市政府社會局掌握,地方政府與社工也參與名單比對、通報與申請。范文偉表示:「南山推動微型保險多年,目前尚未發現明顯濫用情形,熱傷害微保截至目前也未出現申訴。」
風控之外,臺南示範另一個目的,是累積經驗值。范文偉指出,示範納保人數設定超過1萬人,南山會持續比較原先估計與實際熱傷害發生率、損失率及理賠件數,檢視現行保費是否合理,作為未來調整給付、擴大保障人數或推廣至其他縣市的精算基礎。
「熱傷害保險在商業上肯定會有價值。」范文偉表示,目前南山正與外部氣候智庫研究氣溫變化與疾病發生率,臺南累積的實際數據,未來也可能成為商業氣候保險的設計參考。從極端高溫到劇烈溫差對心血管疾病的影響,氣候因子都有機會逐步納入人身保險風險評估。
理賠流程也可能進一步數位化,范文偉透露,南山預計與合作醫院醫療資訊系統串接,未來若被保險人因熱傷害住院,醫療端完成通報後,可直接啟動理賠並將款項匯入帳戶,減少弱勢者自行準備文件與申請的負擔。
延伸閱讀:助菲律賓可可農挺過極端熱浪!台灣「地底微血管」農法發威:省水八成、產量增八成
從理賠走向脫貧,社會安全網是微型保險最後一哩
即使如此,一張1萬元的熱傷害保單,仍無法解決弱勢家庭所有問題。「身為獨立保險公司而非金控,南山能回饋給社會最寶貴的資源,就是本業的風險保障能力。」范文偉將微型保險視為實踐「金融大回饋」的一環,但完整的社會安全網,仍需要醫療、社福與地方支持共同接住。
南山因此透過慈善基金會串聯全台213家合作醫院社工室,當弱勢患者面臨微型保險範圍外的醫療需求時,可由醫院社工評估申請醫療救助金,補上單一保單無法涵蓋的缺口。
周佳蓉指出,涉及長期貧窮與生活條件的問題,「不是一個企業能夠一直負擔社會救助」,最終仍須政府社福體系與民間共同參與。范文偉也呼籲更多企業透過認捐保費加入,由保險公司負責商品設計、服務與理賠,讓微型保險能持續擴大。
當極端天氣最先衝擊的,往往是最缺乏資源購買保障的人,保險業面對的課題也不再只是事後理賠,而是能否把風險管理往前移,成為氣候調適的一部分。南山的熱傷害微保,正從臺南開始測試這條路。
| ☂️ 南山人壽熱傷害微型保險 重點 QA |
|---|
| Q1:為什麼南山人壽要針對弱勢族群推出「熱傷害微型保險」? 極端高溫對中低收入戶或基層勞動者影響甚鉅,一旦因熱中暑或熱衰竭住院,往往意味著面臨「零收入」的困境。南山人壽推出此保險,針對符合條件住院的弱勢族群提供1萬元定額給付,主要為補足住院期間的收入缺口,避免家庭經濟因病斷炊。 |
| Q2:這張保單如何結合公私協力(PPP)建立氣候防護網? 這套機制不僅僅是事後理賠,而是採取「三段式架構」:前端由臺南市政府與成大透過大數據進行室內高溫風險預警;中段交由在地社工與里長進行關懷、提醒避暑;最後一段才由南山人壽接手,提供住院後的調適金融保障,從減緩、預防到理賠全面串接。 |
| Q3:推動微型保險對保險業應對未來的「氣候風險」有何幫助? 透過在臺南市的試辦,保險公司能累積真實的熱傷害發生率與理賠數據。這些精算經驗有助於檢視現行風控與保費結構,未來更有機會成為商業氣候保險的設計基礎,逐步將氣溫變化對心血管等疾病的影響,納入更廣泛的人身保險風險評估中。 |