企業的永續轉型正從淨零邁向自然正向。pexels by Ingo Joseph
過去十年,企業永續的焦點在於「淨零排放」;但放眼未來十年,全球 ESG的核心命題已轉向「自然正向」。隨著國際框架陸續到位,單靠植樹或認購保育專案,已不足以說服監管機關與投資人。
如果說過去十年,企業永續的核心命題是「如何在2050年前達成淨零排放」,那麼下一個十年,全球ESG議程很可能將轉向另一項更複雜的挑戰,也就是如何實現「自然正向」(Nature Positive)。
氣候與自然從來不是兩條平行線。森林、濕地與海洋不僅是吸收二氧化碳的重要碳匯,也是維繫生物多樣性、調節水循環與支撐經濟活動的自然基礎。當全球逐漸意識到,單靠減碳不足以阻止棲地破壞、物種消失與生態系退化,「停止並扭轉自然流失」也就不再只是環境倡議,而是快速進入企業治理、風險管理與永續揭露的核心。
下一個十年的關鍵字,是「自然」
這項轉變已經反映在國際制度的發展上。2022年通過的《昆明-蒙特婁全球生物多樣性框架》,提出2030年前停止並扭轉生物多樣性流失,並朝2050年自然全面恢復的長期願景邁進。隔年,自然相關財務揭露工作小組(TNFD)發布正式框架,要求企業辨識其對自然的依賴、衝擊、風險與機會。
歐盟《企業永續報告指令》所採用的永續報導準則,也進一步將生物多樣性與生態系統納入企業必須面對的揭露範圍,包括重大衝擊、依賴關係、風險管理與轉型計畫。
然而,企業究竟對自然帶來正貢獻,還是持續造成負面影響,遠比回答排放了多少噸二氧化碳更加困難。碳排放可以換算為相對一致的單位,也能進行跨地點加總與比較;自然卻具有高度在地性與動態性。同樣面積的森林,可能因地點、物種組成、生態完整性與周邊環境不同,而產生完全不同的自然價值。生態系具有生命、會變動,也存在不可逆的臨界點,無法像碳一樣用單一數字簡單加總。
★台灣第一個ESG與USR永續整合平台,加入ESG遠見共好圈★
正因自然正向的願景日益清楚,但企業衡量方法仍未形成一致標準,由Capitals Coalition主導、歐盟執委會支持的EU Align計畫,發布《探索企業自然正向承諾的衡量方案:Align計畫討論文件》(Exploring Measurement Solutions for Corporate Nature Positive Commitments: A Discussion Paper from the Align Project)。
這份文件直指自然正向治理中最關鍵、也最棘手的問題。企業應該如何設定可信的自然目標,衡量不同地點與生態系的變化,並證明自身行動確實帶來可驗證的正向成果,而不只是以植樹、復育或保育專案包裝永續形象。
以下將以這份文件為基礎,進一步解析企業衡量自然正向成果時,必須掌握的核心框架與關鍵原則。
先釐清一個致命的誤解:企業不能自稱已做到「自然正向」
這份歐盟文件最重要、也最容易被忽略的提醒是:企業本身不能自稱「自然正向」(Nature Positive),只能說明自己「對自然正向成果作出貢獻」。這並非文字遊戲,而是整套衡量為自然環境貢獻程度的標準起點。
Align計畫將「自然正向成果」定義為:自然狀態出現可觀察、可衡量的改善,而且不能把負面影響轉移到其他地點。前者要求企業提出具體證據,避免停留在口號;後者則防止企業一面在A地復育,一面在B地持續破壞,以局部改善掩蓋整體衝擊。
自然正向也不能只看單一廠區。物種存續、環境連通性與生態系完整性,都必須放在地景(landscape)或海景(seascape)尺度下觀察。一家公司即使投入大量資源,也只是整體生態系中的一環。因此,未來「我們是一家自然正向企業」這類宣稱,勢必面臨監管機關與NGO更嚴格的檢視。
至於如何判斷自然是否改善,提出可透過多種自然狀態指標衡量,包括:生態系面積與品質提升、棲地破碎化降低與連通性增加、目標物種族群成長及滅絕風險下降、遺傳多樣性提升,以及生態系服務對社會與弱勢群體的效益更具多元性與韌性。文件並建議導入生態系會計(ecosystem accounting),持續追蹤自然資本存量與生態系服務流量,使企業的自然承諾逐步走向可比較、可查證,也可進行責任追究的程度。
企業採取行動應依循兩個核心框架
企業對自然是雙重角色:一方面高度依賴自然資源或生態系所提供的服務,另一方面又透過土地利用汙染、溫室氣體排放、水資源消耗,對生物多樣性造成壓力。因此當企業在讓自然邁向正向發展的行動優先順序上,建議遵循兩個層級框架,說明如下:
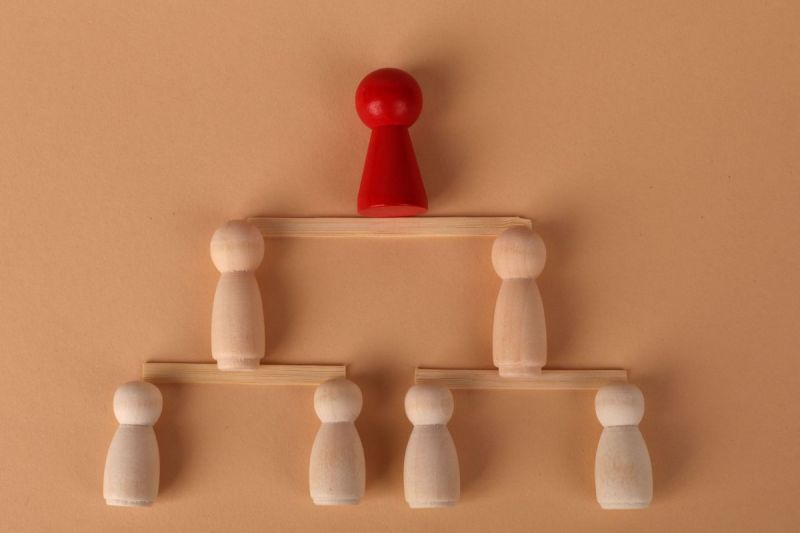
第一個是大家較熟悉的減緩層級(Mitigation Hierarchy),強調嚴格的先後步驟,依序為避免、減少、恢復、補償。
- 避免(Avoid):不造成新的損失,例如不去轉換原始生態系。這永遠是第一優先。
- 減少(Reduce):降低影響的規模、頻率或嚴重程度。
- 恢復(Restore):修復已經造成的環境損害。
- 補償(Offset):僅針對前三步後仍無法避免的「殘餘影響」,且只能作為最後手段。
第二個框架超越了單一企業的責任邊界,是保育層級(Conservation Hierarchy)。它處理的是那些不完全可歸因於某家公司的歷史性、系統性生物多樣性損失。透過投資自然基礎解方、地景尺度復育、保育融資、生物多樣性信用等方式,對整體自然恢復作出額外貢獻。
此外,Align計畫討論文件也替企業的自然宣稱建立了一套證據層級(evidence hierarchy)。它借用經典的壓力—狀態—回應(Pressure–State–Response, PSR)架構,把證據由弱到強分成三層。這也是最值得企業內部揭露團隊放進KPI設計的一張心智圖。
第一層 (證據力弱):回應指標(Response Indicators)。描述企業「採取了哪些行動」,例如培訓了多少農民、投入多少資金、修改了採購政策、進行了倡議。這類指標只能證明「行動存在」,卻無法證明自然真的因此變好。多數企業目前的永續報告書,其實停留在這一層。
第二層 (證據力中等):壓力指標(Pressure Indicators)。衡量企業行動是否降低了對自然的壓力,例如減少了多少氮排放、少抽取了多少水、少用了多少肥料與農藥。這比單純描述行動更有說服力,但仍屬於對自然改善的間接推估。
第三層 (證據力最強):狀態指標(State Indicators)。 直接測量自然狀態本身是否改善,例如土壤生物多樣性提升、物種族群增加、生態系狀況變好。
四、多層級衡量框架:在對的尺度,做對的衡量
由於企業的影響橫跨從自家工廠到全球供應鏈的巨大範圍,因此Align討論文件也提出一套多層級衡量框架。
- 場址層級(Site Level):控制力最高,最容易切入
工廠、辦公室、礦場、道路及再生能源設施等直接營運據點,邊界明確、控制力最高,是企業最容易起步的地方。企業可設定場址目標、降低汙染與資源壓力、推動棲地復育,並透過生態調查、生態資產盤點及生物多樣性會計,追蹤自然狀態。不過,傳統無淨損失或淨增益方法較適合處理土地利用等直接衝擊,對溫室氣體排放或跨區域用水,仍須搭配足跡與水文模型。
- 地景與海景層級(Landscape & Seascape Level):真正發生成果的地方
物種存續、棲地連通與生態系完整性都超越單一廠區,必須由政府、企業、NGO、社區與土地使用者共同設定目標並監測。企業通常負責衡量自身壓力與行動;若是當地主要影響者,則應承擔更高的治理與監測責任。換言之,協作能力本身就是自然治理的競爭力。
- 價值鏈層級(Value Chain Level):最難、卻最關鍵的戰場
對多數品牌與製造業而言,最大的自然衝擊往往藏在原料、生產、運輸、使用與廢棄階段。企業需要推動再生農業、責任採購、供應商協作及可追溯管理。資料不足時,可採用再生農業面積、認證採購占比或來源地生態敏感度等代理指標,但認證只能證明部分管理要求,不能直接等同自然正向成果。
- 企業層級(Corporate Level):商業模式的轉型
指公司策略與商業模式的根本轉變,開始導入循環經濟、提高資源效率、將自然價值整合進治理。一個經典案例是:家具公司從「銷售辦公家具」轉為「租賃家具與設備」,藉此延長產品壽命、提高再使用率、減少原物料需求,連帶降低土地、水與汙染壓力。
與自然正向行動相關的成果,實難以連結到「某個特定地景」的狀態改善,因此更適合用壓力指標(原物料用量、水耗、汙染、土地壓力變化)、生命週期評估(LCA) 與回應指標(商業模式調整、政策倡議、治理變革)來呈現。同時,文件也提到企業應在所有能夠有意義貢獻的尺度上採取行動,並用「自然正向路線圖」或「自然相關轉型計畫」整合呈現,而不是去追求一個難以準確計算、實際上並不存在的「企業自然正向總分」。
- 給企業的行動建議
綜合上述,我們可以知道企業應以科學、透明、可驗證的方式,說明自己如何在不同尺度上減少壓力、支持恢復,並對可觀察的自然狀態改善作出可信貢獻。這對正在建構自然揭露能力的台灣企業,具有一定程度的啟示。具體而言,企業推動自然正向,不宜從宣稱開始,而應先完成自然依賴、衝擊、風險與機會的盤點,找出高風險場址、原料與供應鏈熱點,並建立可追溯的基線資料。行動上應嚴守「避免、減少、恢復、最後才補償」的順序,避免以植樹、認證來取代自身減害責任。簡言之,自然正向成果應以地景或海景層級的自然狀態改善為核心,而企業應透過場址、景觀、價值鏈與企業層級的多重行動來貢獻這些成果。
衡量成效時,更不能只揭露投入多少資金或辦理多少活動,而要建立採取行動、自然壓力下降、自然狀態改善的完整證據鏈,逐步納入物種、棲地品質、生態連通性及生態系服務等狀態指標。同時,企業應將場址管理延伸至地景、海景與價值鏈,與政府、社區、NGO及供應商共同設定目標與監測成果。
自然,正在從企業財報之外的外部性,轉變為資產負債表上必須透明追蹤、甚至償還的生態債務。能夠越早把自然衡量做得科學而誠實的企業,將在下一波永續競爭中,握有最紮實的可信度資本。
文:邱祈榮、陳冠婷;專欄反映作者意見,不代表《遠見》立場。