圖╱全球煤炭需求預測意外上修,2026年可能達89.4億噸、創歷史新高。取自unsplash by Billy Joachim
中東戰火截斷天然氣運輸、極端高溫推升用電,迫使全球重返「氣轉煤」,2026年煤炭需求逆勢衝破89億噸歷史新高。當國際紛紛靠煤電避險,全速推動「增氣減煤」、力拚2034年中火無煤的台灣,如何在氣價與地緣風險夾擊下守住供電安全?
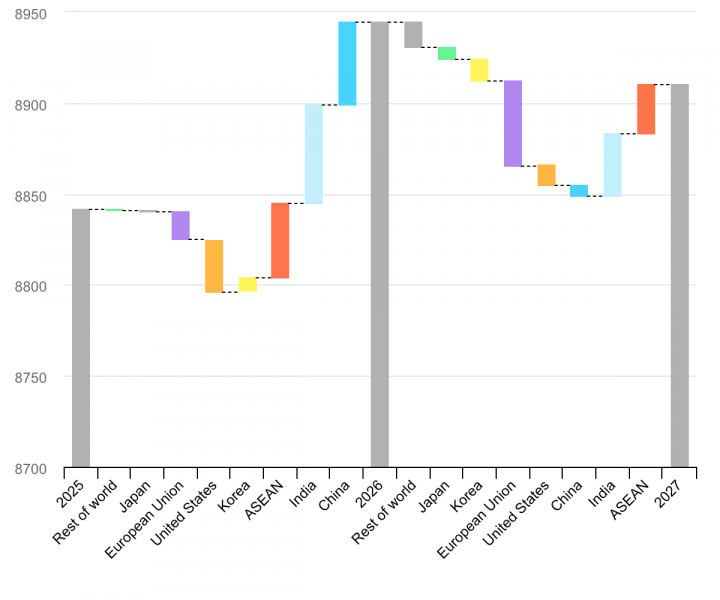
國際能源總署(IEA)發布《2026年煤炭產業年中更新》(Coal Mid-Year Update 2026),大幅翻轉去年底需求將微幅下滑的預測,改上調2026年全球煤炭需求至89.4億噸、年增1.2%,創歷史新高。
主因為中東衝突擾亂荷姆茲海峽液化天然氣(LNG)運輸、推升氣價,加上強烈聖嬰現象使亞洲高溫推升冷氣用電,並削弱水力發電,迫使各國轉向燃煤發電補足缺口。即使綠能持續成長,一旦天然氣受地緣政治與氣候衝擊,煤電仍是維持供電與能源安全的關鍵防線。
煤炭需求逆勢上升,中東衝突與聖嬰現象成推手
「中東並非主要煤炭生產或消費地,幾乎沒有煤炭須經荷姆茲海峽;真正受衝擊的是液化天然氣(LNG)。」IEA報告指出,中東衝突導致天然氣運輸受阻、氣價飆升,促使日、韓、中與歐洲等國增加燃煤發電,形成「氣轉煤」現象。
其中,韓國受氣價上漲與核電可用率偏低影響,2026年煤炭需求估增6%至1.19億噸;日本煤炭需求雖估年減1%,但在氣價攀升與放寬煤電容量支付限制下,煤電用量仍高於預期。此外,高油價使中國煤化工維持高負載運轉,支撐了煤炭消耗。
聖嬰現象也進一步推升亞洲煤炭需求。IEA預估,2026年強烈聖嬰將使印度、越南等地氣溫升高,增加空調用電,同時壓低部分地區水力發電,迫使電力系統增加燃煤發電。印度煤炭需求預估成長4.2%至13.53億噸;中國則增加約1%至50億噸,單一國家就占全球煤炭消費逾一半。
然而,需求創新高並未帶動全球煤礦同步擴產。IEA預估,2026年全球煤炭產量將小幅下滑約0.7%,但仍連續第3年維持90億噸以上。
延伸閱讀:AI算力爆發,電力撐得住?最新《全國電力供需報告》10大重點全解析
細看各國煤炭產能來看,中國仍是全球最大煤炭生產國,2026年產量預估超過46.2億噸。5月山西發生重大礦災後,政府啟動安全檢查,逾100座煤礦一度停產,涉及產能超過1億噸,導致6、7月產量年減約10%,創2016年以來最大跌幅;隨部分礦場復產,加上能源安全考量,下半年產量可望回升。
印度持續擴大國內供應、降低進口依賴,2026年煤炭產量預估達10.95億噸,再創新高,主要成長來自自有及民營礦場。印尼則將今年產量目標下調至6.41億噸,IEA估產量年減約1.5%,加上出口制度調整,增加國際市場變數。
美國2026年煤炭需求預估下降7%,但受出口與補庫存支撐,產量僅減少約3%;澳洲產量則預估達4.52億噸,隨出口回升,將成為填補印尼供應缺口的重要來源。
預測2027煤炭產量仍增,關鍵在荷姆茲海峽
受荷姆茲海峽封鎖影響,全球能源市場焦點已從「煤炭何時下降」,轉為「天然氣何時恢復正常」,IEA指出,受天然氣飆漲、印尼出口政策收緊、中國礦災及哥倫比亞斷供影響,煤炭供應趨緊並推升價格。
澳洲紐卡索動力煤離岸價自2月的每噸115美元,6月升至139美元,8月仍維持在131美元。中國也因山西礦災轉向蒙古採購,IEA預估蒙古對中鐵路出口煉焦煤年增逾50%至9,100萬噸,突顯區域供應鏈正因安全風險重新洗牌。
IEA預測,2027年市場走勢關鍵在於荷姆茲海峽LNG航運能否復原。若中東局勢緩和帶動氣價回落,加上綠能擴張,全球煤炭需求將轉為年減0.4%至89.1億噸。反之,若航運持續受阻,煤炭需求恐再攀升。成熟市場如日、韓、歐盟待氣價回跌後,煤炭用量將重返下降軌道;中國需求預估微幅下降但維持近50億噸高檔;印度與東南亞則受經濟成長帶動持續增長。
供應端隨中國產能復原,IEA預估2027年全球煤炭產量將增約2,600萬噸,連4年站穩90億噸。這顯示2026年煤炭反彈純屬地緣衝突、高氣價與極端氣候交織的短期波折,並未扭轉全球煤炭需求長期走弱的趨勢。
2034無煤供電!中火新燃氣滿載、燃煤最快10月拆除
回到台灣,台灣長期推動「增氣減煤」政策,目標2034年底台中電廠(中火)實現無煤供電。行政院長卓榮泰於9月4日視察時,中火一期新燃氣1、2號機首度完成滿載測試,燃煤1、2號機最快10月拆除。
機組推進方面,一期新燃氣1號機已接受調度、預計9月底商轉,2號機預計10月調度、明春商轉。通過環評的二期計畫規劃新建4部高效率燃氣機組(裝置容量達480萬至520萬瓩),預計2031至2034年陸續上線並退役燃煤機組。
經濟部長龔明鑫指出,因應AI與半導體擴張,台灣未來年用電複合成長率估逾2.5%,中火轉型不能只談減煤、必須補足新電源,要求二期計畫「如期、如質推動」。
中火近年推動減煤與減排,自2017年投入441億元改善空汙設備,較2014年累計減煤739萬噸、空汙大減8成。但台中去年用電近350億度、占全台15%,連續7年居全台之冠,使電廠背負減碳與供電雙重挑戰。
IEA最新報告也為台灣「增氣減煤」帶來能源安全警訊,天然氣碳排低於煤炭,卻極度仰賴海運與國際市場,航線受阻或氣價飆漲將迅速衝擊供電穩定與成本。當國際在能源危機時仍有煤電彈性補位,台灣加速邁向無煤之際,同步強化綠能、儲能、電網調度與備援韌性,將是比「拆除多少燃煤機組」更嚴峻的轉型考驗。
| ⚡ 2026全球煤炭需求與台灣能源政策 重點 QA |
|---|
| Q1:為什麼2026年全球煤炭需求會逆勢創下歷史新高? 根據IEA報告,主因為中東衝突擾亂天然氣運輸,導致氣價飆升,促使多國出現「氣轉煤」效應;同時,強烈聖嬰現象造成亞洲高溫,推升空調用電並削弱水力發電,迫使電力系統增加燃煤發電來補足缺口。 |
| Q2:IEA 對於未來全球煤炭市場的長期趨勢預測為何? IEA指出,2026年的反彈純屬地緣政治與極端氣候交織的短期波折。若未來荷姆茲海峽天然氣航運復原、氣價回落,加上綠能持續擴張,預估2027年全球煤炭需求將轉為微幅下降,長期走弱的趨勢並未被扭轉。 |
| Q3:面對全球「氣轉煤」的避險趨勢,台灣的「增氣減煤」政策面臨什麼挑戰? 台灣正全力推動2034年中火無煤供電。然而,天然氣發電極度仰賴海運與國際市場,若遇航線受阻或氣價飆漲,將迅速衝擊供電穩定與成本。因此,在加速淘汰煤電的同時,如何同步強化綠能、儲能與電網備援韌性,是台灣能源轉型最嚴峻的考驗。 |